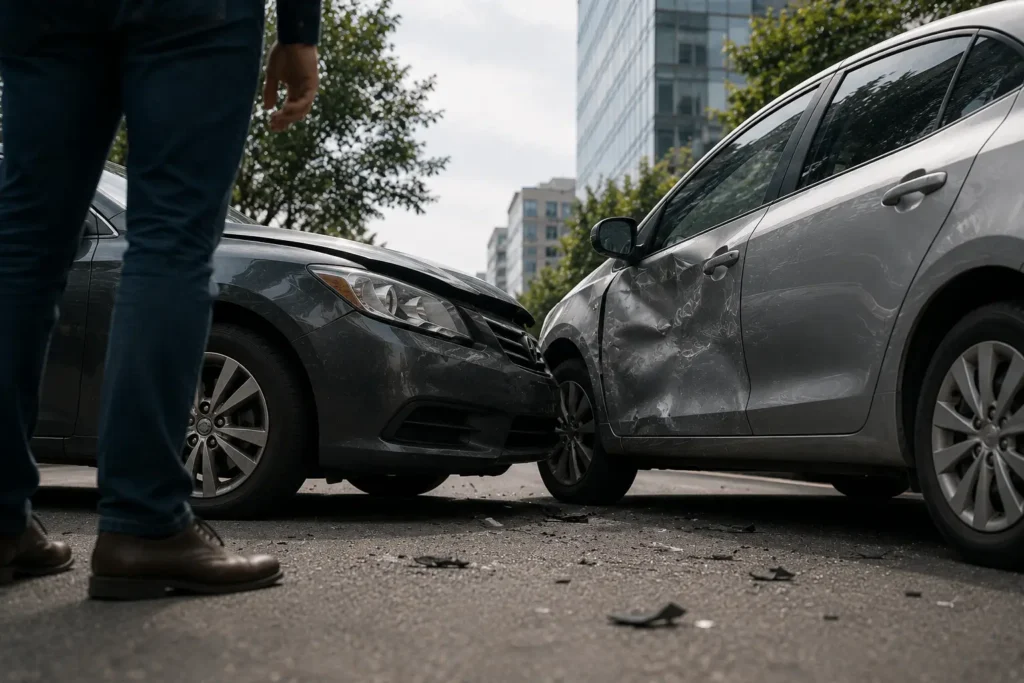
En México, los accidentes viales no son un evento aislado. Son una realidad estructural.
De acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI), cada año se registran cientos de miles de accidentes de tránsito en zonas urbanas y suburbanas. Muchos de ellos involucran daños materiales significativos y, en casos más graves, lesiones o fallecimientos.
Para la mayoría de las familias mexicanas, un vehículo representa:
- Una herramienta de trabajo.
- Un activo patrimonial.
- Un medio esencial de movilidad.
- En muchos casos, la base de su ingreso diario.
Cuando ocurre un accidente y no existe protección adecuada, el impacto no solo es operativo. Es financiero.
El impacto económico real de un accidente automovilístico
Según información del Secretariado Ejecutivo del Sistema Nacional de Seguridad Pública (SESNSP), los siniestros viales generan miles de reportes anuales por lesiones, daños y pérdidas humanas.
Además, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) ha advertido que una parte importante del parque vehicular en México circula sin cobertura suficiente, más allá de la responsabilidad civil obligatoria en algunas entidades.
El resultado financiero para una persona sin seguro adecuado puede incluir:
- Pago total de daños a terceros.
- Reparación completa del propio vehículo.
- Gastos médicos derivados del accidente.
- Pérdida temporal de ingresos.
- Procesos legales prolongados.
Desde la perspectiva de una cooperativa, este escenario puede traducirse en:
- Incumplimiento en pagos de crédito.
- Descapitalización del socio.
- Reestructuraciones no previstas.
- Deterioro en indicadores de cartera.
El parque vehicular mexicano y la exposición creciente
México cuenta con más de 50 millones de vehículos en circulación, según cifras del Instituto Nacional de Estadística y Geografía (INEGI).
Este crecimiento sostenido del parque vehicular incrementa:
- La probabilidad estadística de accidentes.
- La exposición a riesgos de responsabilidad civil.
- La presión financiera en hogares ante eventos imprevistos.
Muchas cooperativas tienen entre sus socios a:
- Conductores de transporte local.
- Comerciantes que dependen de su vehículo.
- Microempresarios.
- Trabajadores independientes.
En estos perfiles, el vehículo no es un lujo. Es una herramienta productiva.
Riesgo vehicular y estabilidad institucional
Desde una perspectiva de gestión de riesgos, la protección vehicular no debe verse únicamente como un producto individual, sino como una estrategia preventiva institucional.
Cuando un socio enfrenta un accidente sin respaldo financiero:
- Su prioridad deja de ser el pago de su crédito.
- Su liquidez se ve comprometida.
- Puede verse obligado a utilizar ahorros destinados a otros fines.
- Se incrementa el riesgo de morosidad.
Un seguro de auto estructurado correctamente ayuda a:
- Proteger el patrimonio del socio.
- Garantizar continuidad operativa.
- Reducir presión sobre la cartera de la cooperativa.
- Fortalecer la percepción de acompañamiento institucional.
El marco normativo y la responsabilidad civil
En diversas entidades federativas de México, el seguro de responsabilidad civil vehicular es obligatorio para circular por vías federales, conforme a disposiciones regulatorias supervisadas por autoridades como la Comisión Nacional de Seguros y Fianzas (CNSF).
Sin embargo, la cobertura mínima obligatoria no siempre es suficiente para cubrir daños mayores o pérdida total del vehículo.
Para las cooperativas, promover esquemas de protección adecuados no es solo una práctica financiera responsable, sino también una medida preventiva alineada con la cultura de educación financiera.
Educación financiera vehicular: una conversación pendiente
En México, la cultura del seguro aún enfrenta desafíos importantes. Muchos conductores consideran el seguro como un gasto y no como una herramienta de gestión de riesgo.
La educación financiera —uno de los pilares estratégicos de PROBEAS— implica cambiar esa narrativa:
- No se trata de “si ocurre un accidente”.
- Se trata de “cuándo puede ocurrir”.
Dentro de las soluciones disponibles para cooperativas se encuentran esquemas como Auto Protegido, orientados a brindar cobertura vehicular adaptada a las necesidades de los socios.
Lo relevante no es el producto en sí, sino la estructura de protección que permita:
- Evitar descapitalización.
- Reducir litigios.
- Proteger activos productivos.
- Fortalecer estabilidad institucional.
Protección vehicular como extensión del modelo cooperativo
Los principios cooperativos hablan de ayuda mutua, responsabilidad y prevención.
En ese sentido, integrar soluciones de seguro de auto dentro de la oferta institucional:
- Refuerza la cultura de previsión.
- Protege el patrimonio de la comunidad.
- Contribuye a la sostenibilidad financiera colectiva.
La protección vehicular no es una estrategia comercial.
Es una herramienta de continuidad económica.
Conclusión
Los accidentes viales en México son una realidad estadística respaldada por datos oficiales.
Para las cooperativas, ignorar este riesgo implica asumir exposición financiera indirecta a través de sus socios.
Incorporar esquemas de seguro de auto para cooperativas en México forma parte de una visión integral de gestión de riesgo y educación financiera.
La pregunta estratégica no es:
¿Deberíamos promover protección vehicular?
La pregunta es:
¿Está nuestra cooperativa preparada para mitigar el impacto financiero que un accidente puede generar en su comunidad y en su cartera?
Fuentes
- Instituto Nacional de Estadística y Geografía (INEGI). Estadísticas de accidentes de tránsito terrestre en zonas urbanas y suburbanas.
- Secretariado Ejecutivo del Sistema Nacional de Seguridad Pública (SESNSP). Reportes de incidencia delictiva y siniestralidad.
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Información sobre seguros automotrices en México.
- Comisión Nacional de Seguros y Fianzas (CNSF). Supervisión del sector asegurador en México.