Cuando el riesgo no es financiero… pero termina siéndolo
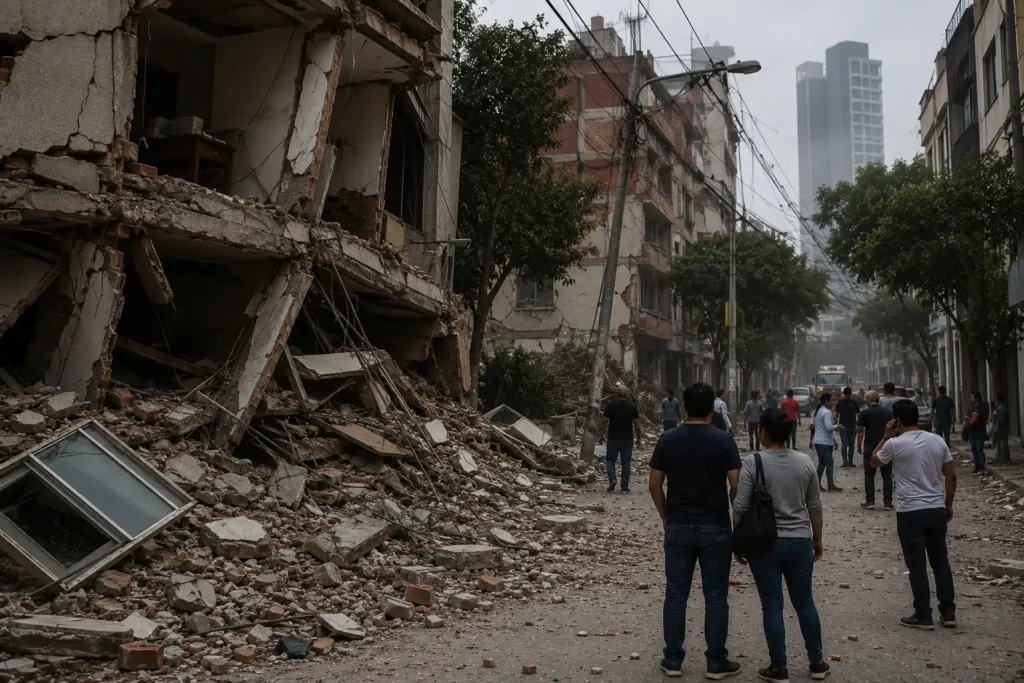
En México, los desastres naturales no son eventos aislados. Son parte del entorno.
Cada año, fenómenos como huracanes, inundaciones, sismos o sequías generan pérdidas económicas significativas en hogares y comunidades. De acuerdo con el Centro Nacional de Prevención de Desastres (CENAPRED), estos eventos representan miles de millones de pesos en daños materiales anuales.
Para muchas familias, la vivienda no solo es un patrimonio: es su principal activo financiero.
Cuando ese activo se ve afectado o se pierde, el impacto trasciende lo personal. Se convierte en un problema económico con efectos directos en su estabilidad… y en su capacidad de cumplir con compromisos financieros.
El contexto en México: alta exposición y baja protección
México es un país altamente expuesto a riesgos naturales por su ubicación geográfica.
Según datos del Servicio Meteorológico Nacional (SMN), cada año se registran múltiples ciclones tropicales que impactan distintas regiones del país. A esto se suman sismos frecuentes y fenómenos hidrometeorológicos que afectan zonas urbanas y rurales.
Sin embargo, la protección patrimonial en vivienda sigue siendo limitada.
Información de la Comisión Nacional de Seguros y Fianzas (CNSF) indica que el nivel de aseguramiento de viviendas en México es bajo, lo que deja a una gran parte de la población expuesta a pérdidas totales o parciales sin respaldo financiero.
El impacto económico en los hogares… y en la cooperativa
Cuando una vivienda se ve afectada por un desastre natural, las consecuencias económicas pueden ser inmediatas:
- Pérdida total o parcial del inmueble
- Daños estructurales que requieren inversión urgente
- Pérdida de bienes materiales
- Reubicación temporal o permanente
- Uso de ahorros o endeudamiento para recuperación
Para las cooperativas, estos eventos pueden generar efectos indirectos en su operación:
- Disminución en la capacidad de pago del socio
- Incremento en solicitudes de apoyo o reestructura
- Descapitalización del socio
- Deterioro de la cartera crediticia
Este tipo de impacto no responde a decisiones financieras del socio, sino a factores externos que pueden afectar a múltiples miembros de una comunidad al mismo tiempo.
Riesgo concentrado en comunidades
A diferencia de otros riesgos individuales, los desastres naturales tienen una característica particular: pueden afectar a un grupo amplio de socios en una misma zona.
Esto implica que el impacto para la cooperativa no es aislado, sino acumulativo.
En regiones vulnerables a fenómenos naturales, una sola contingencia puede:
- Afectar múltiples créditos simultáneamente
- Generar presión sobre la liquidez
- Incrementar el riesgo sistémico
Por ello, la prevención patrimonial en vivienda debe considerarse como parte de una estrategia de gestión de riesgo institucional.
Protección patrimonial: una herramienta de continuidad
Desde una perspectiva financiera, proteger la vivienda del socio es proteger su estabilidad económica.
Cuando un hogar cuenta con mecanismos de protección adecuados:
- Se facilita la recuperación tras un siniestro
- Se evita el uso total de ahorros
- Se reduce la necesidad de endeudamiento adicional
- Se mantiene la capacidad de pago
En este sentido, la protección patrimonial no es solo un beneficio individual, sino un elemento que contribuye a la estabilidad del ecosistema cooperativo.
Seguro de hogar: una solución alineada a la realidad del riesgo
Dentro de las alternativas disponibles, el seguro de hogar permite cubrir daños derivados de diversos eventos, incluyendo fenómenos naturales.
Este tipo de esquemas puede contemplar:
- Daños estructurales a la vivienda
- Pérdida de bienes
- Protección ante ciertos riesgos naturales
- Responsabilidad civil
Para las cooperativas, integrar este tipo de soluciones dentro de su modelo de acompañamiento financiero puede fortalecer la resiliencia de sus socios frente a eventos externos.
Lo importante no es el producto en sí, sino la capacidad de anticipar y mitigar el impacto económico de estos eventos.
Educación financiera en prevención de riesgos
En el sector cooperativo, la educación financiera ha sido clave para fomentar el ahorro y el uso responsable del crédito.
Hoy, esa conversación debe ampliarse hacia la prevención de riesgos patrimoniales.
Algunas preguntas relevantes para las cooperativas son:
- ¿Qué sucede si un socio pierde su vivienda por un evento natural?
- ¿Cómo impacta esto en su capacidad financiera?
- ¿Está preparado para recuperarse sin comprometer su estabilidad económica?
Promover esta reflexión permite fortalecer la cultura de prevención dentro de la comunidad.
Protección y principios cooperativos
La ayuda mutua y la responsabilidad son pilares del modelo cooperativo.
Desde esta perspectiva, impulsar mecanismos que protejan el patrimonio de los socios ante eventos externos es coherente con su esencia.
La prevención no solo protege a la persona:
- Protege a la familia
- Protege a la comunidad
- Protege a la cooperativa
Conclusión
Los desastres naturales en México son una realidad constante y documentada.
Para las cooperativas, ignorar este riesgo implica asumir una exposición indirecta a eventos que pueden afectar simultáneamente a múltiples socios.
Incorporar estrategias de protección patrimonial, como el seguro de hogar para cooperativas en México, forma parte de una visión integral de gestión de riesgo.
La pregunta no es si estos eventos ocurrirán.
La pregunta es:
¿Está preparada la cooperativa para responder cuando afecten a su comunidad?
Fuentes
- Centro Nacional de Prevención de Desastres (CENAPRED). Reportes de pérdidas por desastres naturales en México.
- Servicio Meteorológico Nacional (SMN). Estadísticas de fenómenos hidrometeorológicos.
- Comisión Nacional de Seguros y Fianzas (CNSF). Información del sector asegurador en México.