...

Proveedor de Seguros Cooperativo

Microempresarios en México: el riesgo patrimonial que también impacta a las cooperativas

Mayo 2026

Microempresarios en México: el riesgo patrimonial que también impacta a las cooperativas

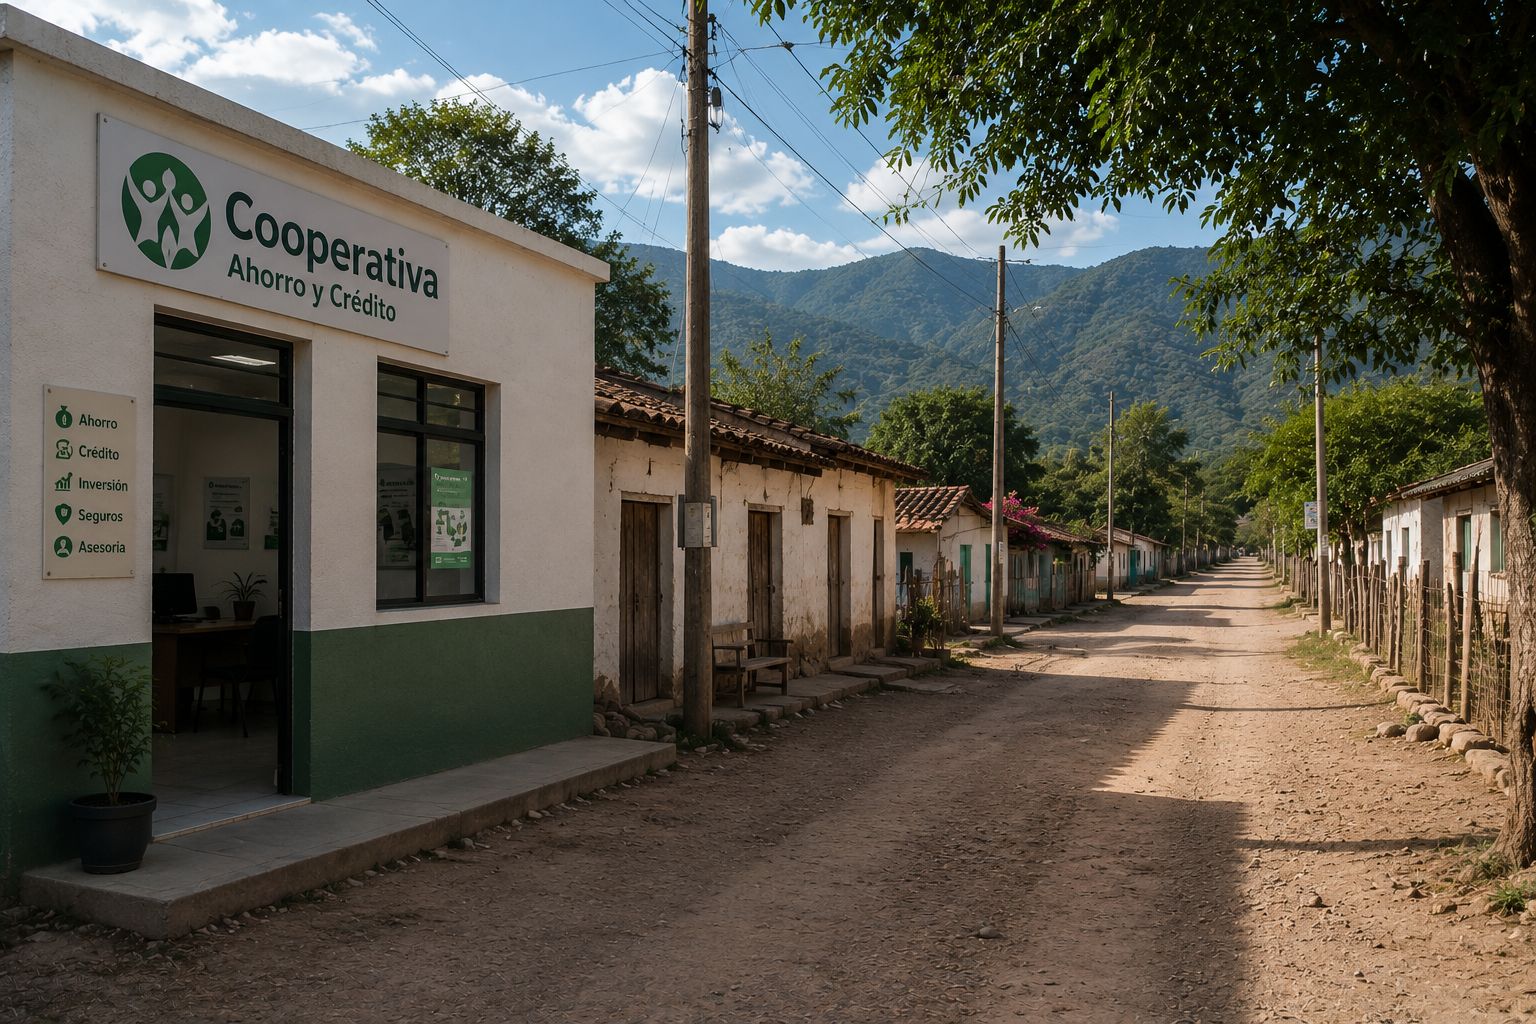
El rol de las cooperativas en el crecimiento de los microempresarios

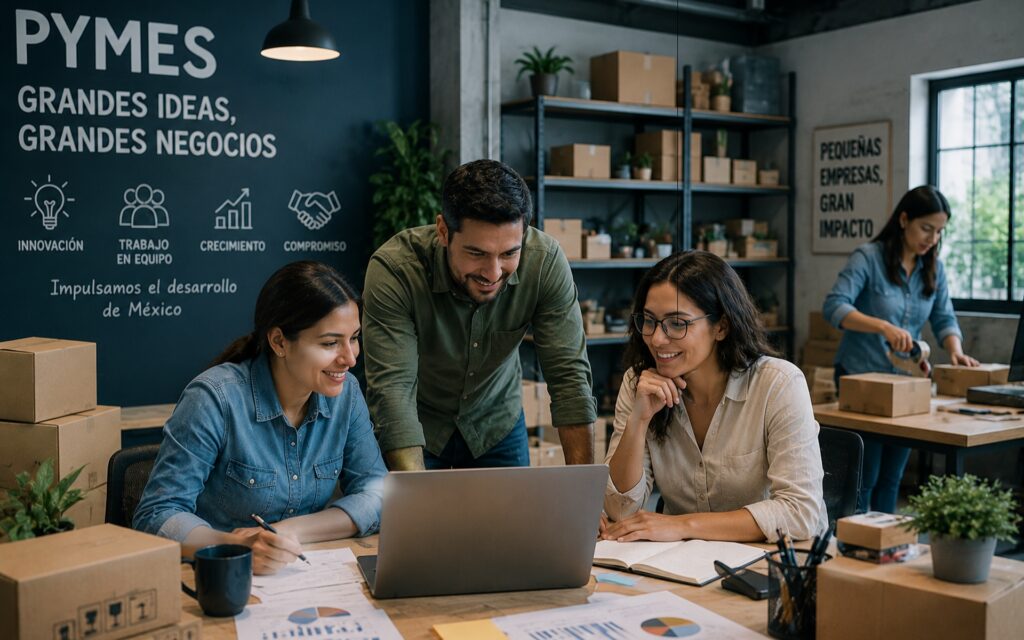
En México, millones de personas generan ingresos a través de pequeños negocios. Tiendas, talleres, servicios locales y actividades productivas forman parte del tejido económico que sostiene a comunidades enteras.

De acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI), las micro, pequeñas y medianas empresas (MiPyMEs) representan más del 99% de las unidades económicas del país y generan una parte significativa del empleo.

En este contexto, muchas cooperativas desempeñan un papel clave:

  • Financian el crecimiento de estos negocios 
  • Facilitan acceso a crédito 
  • Acompañan el desarrollo económico local 

Sin embargo, junto con esa oportunidad, también existe un riesgo: la vulnerabilidad patrimonial de estos negocios.

Un activo expuesto: el negocio del socio

Para un microempresario, su negocio no es solo una fuente de ingresos. Es su principal activo.

Cuando ese negocio enfrenta un evento inesperado —como un incendio, robo, daño estructural o responsabilidad civil— el impacto puede ser inmediato:

  • Interrupción de operaciones 
  • Pérdida total o parcial de inventario 
  • Daños a terceros 
  • Reducción o pérdida de ingresos 

En muchos casos, estos eventos no solo afectan al negocio, sino a toda la estabilidad financiera del socio.

El impacto financiero en la cartera de la cooperativa

Cuando un socio pierde su fuente de ingreso, la afectación no se limita a su economía personal.

Desde una perspectiva institucional, pueden generarse efectos como:

  • Incumplimiento en pagos de crédito 
  • Solicitudes de prórroga o reestructura 
  • Descapitalización del socio 
  • Aumento en cartera vencida 

En otras palabras, el riesgo patrimonial del microempresario se convierte en un riesgo financiero para la cooperativa.

Este tipo de situaciones no siempre se originan en una mala decisión financiera. Muchas veces son consecuencia de eventos imprevistos.

Un entorno de riesgo constante para las MiPyMEs

La Secretaría de Economía ha señalado que uno de los principales retos para las MiPyMEs en México es su alta vulnerabilidad ante eventos externos.

Entre los riesgos más comunes se encuentran:

  • Siniestros (incendios, inundaciones, daños materiales) 
  • Robo de mercancía o equipo 
  • Responsabilidad civil por daños a terceros 
  • Interrupción de operaciones 

A esto se suma que muchos pequeños negocios operan con márgenes limitados, lo que dificulta su recuperación ante eventos inesperados.

Pymes

Protección patrimonial como estrategia de estabilidad

Desde la perspectiva de las cooperativas, la protección de los activos productivos de sus socios no es un tema secundario.

Es un elemento clave para la sostenibilidad financiera.

Cuando un negocio está protegido:

  • Se reduce la probabilidad de pérdida total del ingreso 
  • Se mantiene la capacidad de pago del socio 
  • Se evita el deterioro de la cartera 
  • Se fortalece la estabilidad económica de la comunidad 

En este sentido, la protección patrimonial no debe entenderse como un gasto adicional, sino como una herramienta de continuidad.


Seguro para PYMES: una solución alineada al entorno cooperativo

Dentro de las alternativas disponibles, existen esquemas diseñados para cubrir los riesgos más comunes que enfrentan los pequeños negocios.

Los seguros para PYMES permiten proteger:

  • Instalaciones 
  • Inventario 
  • Equipos 
  • Responsabilidad civil 
  • Interrupción de operaciones 

Para las cooperativas, estos esquemas pueden integrarse como parte de una estrategia más amplia de acompañamiento financiero al socio.

No se trata únicamente de ofrecer un producto, sino de fortalecer el ecosistema económico en el que opera la cooperativa.


Educación financiera productiva: más allá del crédito

Tradicionalmente, la educación financiera en el sector cooperativo se ha centrado en el ahorro y el crédito.

Sin embargo, en el contexto actual, es necesario ampliar la conversación hacia la protección de los activos productivos.

Algunas preguntas clave que pueden formar parte de esta conversación son:

  • ¿Qué sucede si el negocio del socio deja de operar de un día para otro? 
  • ¿Cómo impacta esto en su capacidad de pago? 
  • ¿Está preparado el socio para enfrentar este tipo de eventos? 

Integrar la protección patrimonial dentro de la educación financiera permite anticipar riesgos y fortalecer la resiliencia económica.


Protección y principios cooperativos

El modelo cooperativo se basa en la ayuda mutua, la responsabilidad y el bienestar colectivo.

Desde esta perspectiva, promover mecanismos que protejan los ingresos y activos de los socios es coherente con su esencia.

Cuando una cooperativa impulsa la prevención:

  • Protege a sus socios 
  • Protege su cartera 
  • Protege su estabilidad institucional 

La protección patrimonial se convierte entonces en una extensión natural del modelo cooperativo.


Conclusión

Las MiPyMEs son el motor económico de muchas comunidades en México, y las cooperativas juegan un papel fundamental en su desarrollo.

Sin embargo, el crecimiento sin protección implica exposición a riesgos que pueden afectar tanto al socio como a la institución.

Incorporar esquemas de seguro para PYMES en cooperativas en México forma parte de una estrategia integral de gestión de riesgo.

La pregunta no es si los eventos imprevistos ocurrirán.
La pregunta es:

¿Está preparada la cooperativa para mitigar su impacto en sus socios y en su cartera?


Fuentes

  • Instituto Nacional de Estadística y Geografía (INEGI). Estadísticas de las MiPyMEs en México. 
  • Secretaría de Economía. Información sobre desarrollo empresarial en México.
ENERO 2026 ↗

El impacto financiero del fallecimiento de un socio en México:

un riesgo estratégico para las cooperativas

En México, millones de hogares dependen principalmente del ingreso de una sola persona.
FEBRERO 2026 ↗

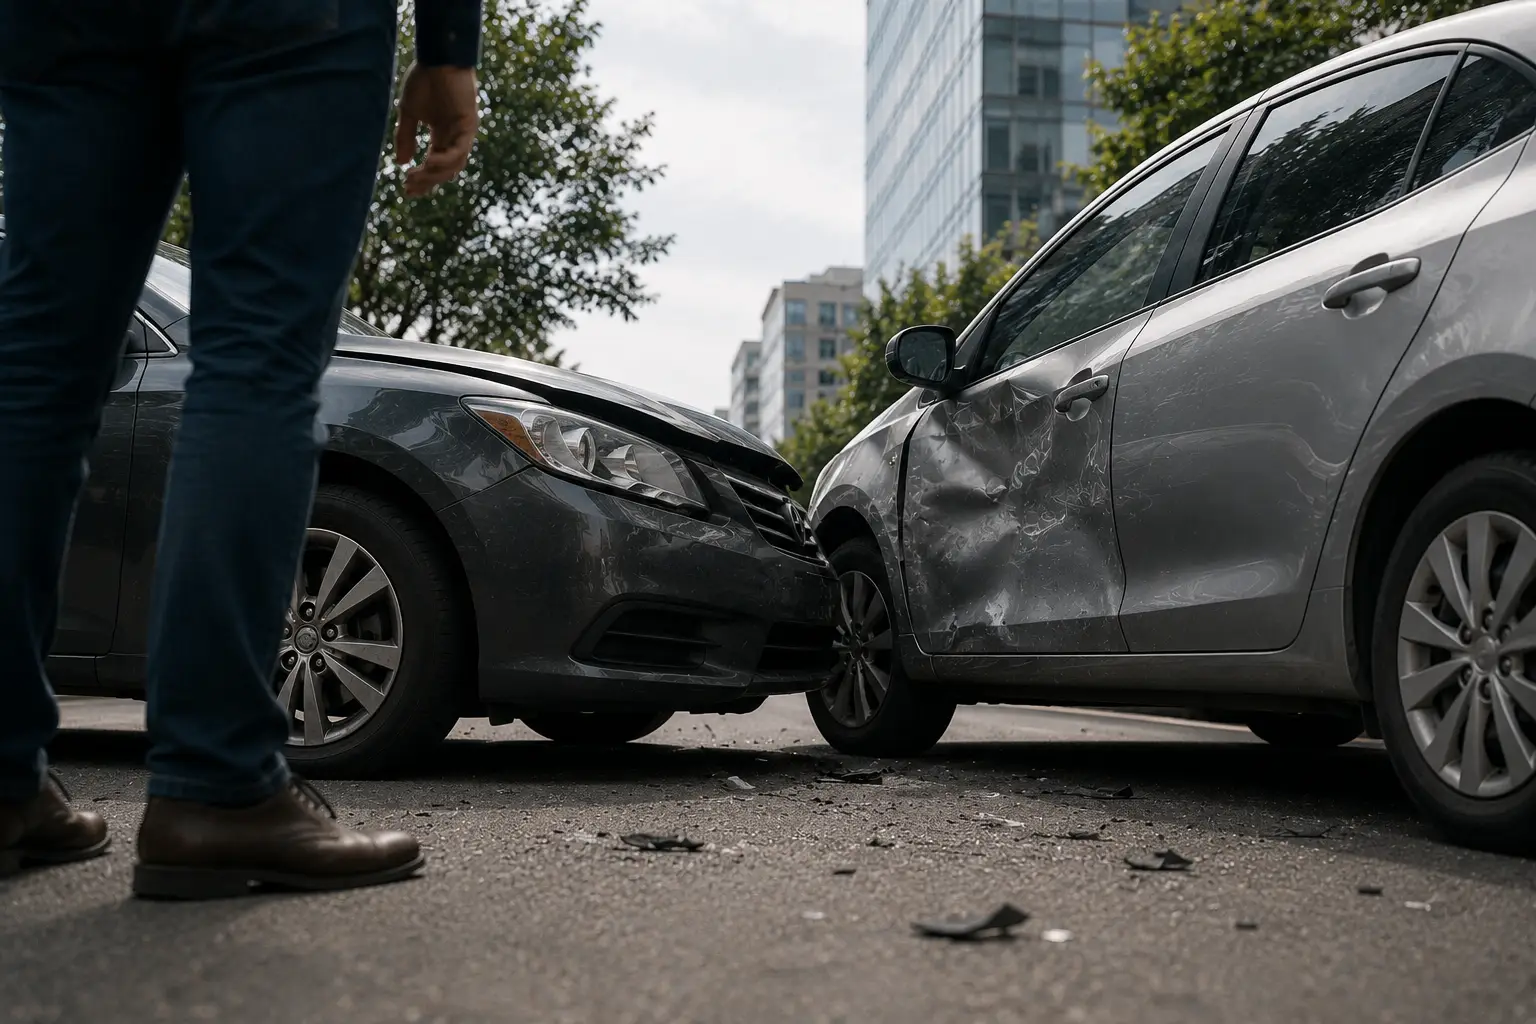
Accidentes viales en México:

el riesgo financiero que las cooperativas no pueden subestimar

De acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI), cada año se registran cientos de miles de accidentes de tránsito en zonas urbanas y suburbanas.
MARZO 2026 ↗

El impacto financiero de las enfermedades de alto costo en México:

un riesgo que las cooperativas deben considerar

En México, una enfermedad grave no solo representa un desafío médico para las familias; también puede convertirse en un evento financiero crítico.
ABRIL 2026 ↗

Seguro de saldo deudor en México:

una herramienta estratégica para proteger la cartera de las cooperativas

En la gestión financiera de una cooperativa, el análisis de riesgo suele centrarse en variables como capacidad de pago, historial crediticio o nivel de ingreso.
MAYO 2026 ↗

Microempresarios en México:

el riesgo patrimonial que también impacta a las cooperativas

En México, millones de personas generan ingresos a través de pequeños negocios.
JUNIO 2026 ↗

Desastres naturales en México:

el riesgo patrimonial que impacta a los socios… y a las cooperativas

En México, los desastres naturales no son eventos aislados. Son parte del entorno.
JULIO 2026 ↗

Fraude digital y robo de identidad en México:

un riesgo creciente para los socios y las cooperativas

La digitalización de los servicios financieros ha permitido que millones de mexicanos accedan de manera más rápida y sencilla a productos de ahorro, crédito y protección financiera.
AGOSTO 2026 ↗

El envejecimiento poblacional en México:

un desafío financiero que las cooperativas deben anticipar

Durante las próximas décadas, el número de adultos mayores crecerá de manera acelerada debido al aumento en la esperanza de vida y la reducción de las tasas de natalidad.
SEPTIEMBRE 2026 ↗

Resiliencia económica:

por qué las cooperativas son clave para construir comunidades más fuertes

Inflación, cambios en el mercado laboral, emergencias médicas, fenómenos naturales y nuevas formas de fraude son solo algunos de los riesgos que pueden afectar la estabilidad económica de los hogares.
OCTUBRE 2026 ↗

La confianza como activo financiero:

por qué fortalecer la relación con los socios también protege a las cooperativas

En el sector financiero, los activos suelen medirse en indicadores como cartera de crédito, captación de ahorro, liquidez o rentabilidad.
NOVIEMBRE 2026 ↗

Inclusión financiera en México:

el papel de las cooperativas para reducir las brechas económicas

Hablar de inclusión financiera no significa únicamente que una persona tenga una cuenta de ahorro o pueda solicitar un crédito.
Scroll al inicio
Seraphinite AcceleratorOptimized by Seraphinite Accelerator
Turns on site high speed to be attractive for people and search engines.